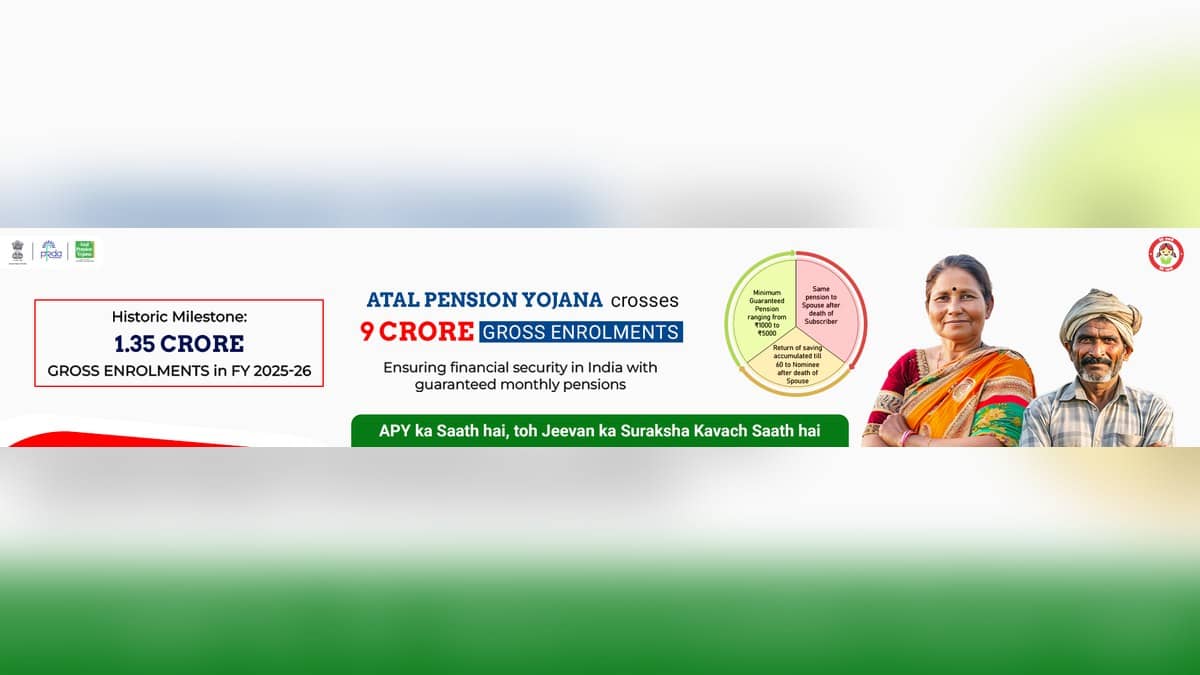
अटल पेंशन योजना में पात्र भारतीय नागरिक नियमित अंशदान देकर 60 वर्ष की उम्र के बाद चुनी हुई श्रेणी के अनुसार 1,000 से 5,000 रुपये की न्यूनतम मासिक पेंशन प्राप्त कर सकते हैं। इसमें प्रवेश की उम्र 18 से 40 वर्ष है। लेकिन 1 अक्टूबर 2022 से आवेदन की तारीख तक आयकरदाता रह चुका व्यक्ति नया खाता नहीं खोल सकता। इसलिए केवल उम्र और बचत खाता होना पर्याप्त नहीं है।
| मुख्य सवाल | आधिकारिक नियम |
|---|---|
| प्रवेश की उम्र | 18 वर्ष से 40वें जन्मदिन तक |
| पेंशन कब शुरू होगी | 60 वर्ष की उम्र के बाद |
| पेंशन की श्रेणियां | 1,000, 2,000, 3,000, 4,000 या 5,000 रुपये मासिक |
| अंशदान का तरीका | बचत खाते से मासिक, तिमाही या छमाही स्वतः कटौती |
अटल पेंशन योजना में कौन खाता खोल सकता है?
पेंशन निधि विनियामक और विकास प्राधिकरण के आधिकारिक प्रश्नोत्तर के अनुसार बैंक या डाकघर का बचत खाता जरूरी है। एक व्यक्ति का केवल एक एपीवाई खाता हो सकता है। परिवार के दूसरे सदस्य अपनी पात्रता पूरी करते हों तो अलग खाता खोल सकते हैं। नाबालिग इस योजना में प्रवेश नहीं कर सकते।
उम्र की सीमा पर प्राधिकरण ने स्पष्ट उदाहरण दिया है: व्यक्ति अपने 40वें जन्मदिन तक जुड़ सकता है, उसके अगले दिन से नहीं। आयकर वाला नियम भी आवेदन के दिन की स्थिति से जुड़ा है। जो व्यक्ति पात्र रहते हुए खाता खोलने के बाद आयकरदाता बनता है, वह अपना खाता और अंशदान जारी रख सकता है। 30 सितंबर 2022 तक जुड़े पुराने खाताधारकों को भी केवल आयकरदाता होने के कारण बाहर नहीं किया गया है।
कितना अंशदान देना होगा और कटौती कब होगी?
अंशदान सबके लिए एक जैसा नहीं है। प्रवेश के समय उम्र, चुनी हुई पेंशन और भुगतान की आवृत्ति से रकम तय होती है। इसलिए 5,000 रुपये की पेंशन को हर व्यक्ति के लिए समान मासिक जमा वाला प्रस्ताव समझना गलत होगा। प्राधिकरण का योजना विवरण बताता है कि तय अंशदान प्रवेश से 60 वर्ष की उम्र तक देना होता है।
मासिक भुगतान में संबंधित महीने के किसी दिन कटौती हो सकती है। तिमाही और छमाही भुगतान में संबंधित अवधि के पहले महीने में अंशदान लिया जाता है। बैंक या डाकघर के खाते में पर्याप्त रकम नहीं होने पर बकाया बन सकता है। आधिकारिक प्रश्नोत्तर के अनुसार विलंबित मासिक अंशदान के प्रत्येक 100 रुपये या उसके हिस्से पर प्रति महीने एक रुपया बकाया ब्याज लिया जाता है।
अंशदान न आने से खाता अपने आप बंद नहीं होता। बकाया अंशदान और ब्याज चुकाकर उसे नियमित किया जा सकता है। हालांकि खाते से रखरखाव और संबंधित शुल्क काटे जाते रहते हैं, जब तक शेष रकम शून्य न हो जाए। इसका अर्थ यह नहीं कि भुगतान रोक देने से पूरी पेंशन का अधिकार बिना शर्त बना रहेगा।
मृत्यु होने पर पति या पत्नी और नामित व्यक्ति को क्या मिलता है?
60 वर्ष के बाद खाताधारक को चुनी हुई पेंशन मिलती है। उसकी मृत्यु के बाद पति या पत्नी को वही मासिक पेंशन मिलती रहती है। दोनों की मृत्यु के बाद नामित व्यक्ति को खाताधारक की 60 वर्ष की उम्र तक संचित पेंशन संपत्ति मिलती है। खाता खोलते समय नामांकन देना अनिवार्य है।
यदि खाताधारक की मृत्यु 60 वर्ष से पहले हो जाती है तो पति या पत्नी के पास बची अवधि तक अंशदान जारी रखने का विकल्प है। यह अवधि उस तारीख तक होगी जब मूल खाताधारक 60 वर्ष का होता। दूसरा विकल्प उस समय तक संचित पूरी रकम पति या पत्नी अथवा नामित व्यक्ति को वापस करने का है। अविवाहित खाताधारक के मामले में संचित रकम नामित व्यक्ति को लौटाई जाती है।
अटल पेंशन योजना कैसे बंद करें?
60 वर्ष से पहले स्वैच्छिक निकास की अनुमति है। इसमें अपने अंशदान और उस पर अर्जित आय की वापसी होती है, लेकिन खाते के रखरखाव शुल्क काटे जाते हैं। जिन पुराने खातों में सरकारी सहअंशदान मिला था, उनके स्वैच्छिक निकास पर वह सरकारी रकम और उस पर अर्जित आय वापस नहीं दी जाती। निकास को भविष्य की पूरी पेंशन की एकमुश्त अदायगी नहीं समझना चाहिए।
खाता खोलने के लिए संबंधित बैंक या डाकघर में पंजीकरण फॉर्म जमा किया जा सकता है। योजना विवरण में ऑनलाइन ईएपीवाई का विकल्प भी है। पेंशन शुरू कराने का अनुरोध संबंधित बैंक या डाकघर शाखा में देना होता है। इस लेख में नियम 29 अक्टूबर 2026 को पढ़े गए आधिकारिक दस्तावेजों पर आधारित हैं; किसी निश्चित अंशदान राशि या निवेश प्रतिफल का अनुमान नहीं लगाया गया है।
बचत और भुगतान के दूसरे नियम समझने के लिए बैंक जमा बीमा की सीमा, असफल यूपीआई भुगतान की वापसी और एसआईपी की गणना का उदाहरण भी पढ़ सकते हैं। ये अलग व्यवस्थाएं हैं और इनकी शर्तें एपीवाई से अलग हैं।